
“Fue toda una parodia”: los audios que la fiscalía usó como prueba clave para pedir el procesamiento de Espert
El dictamen de Fernando Domínguez reconstruye el contrato con Minas del Pueblo y sostiene que fue un acto simulado para justificar los US$200.000.
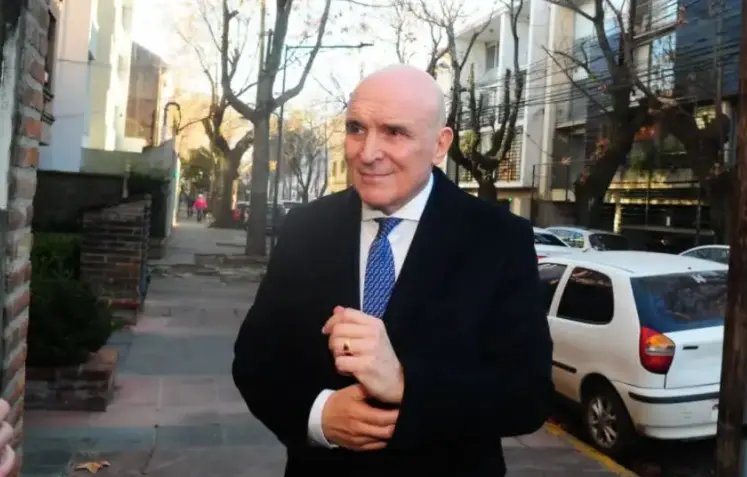
El procesamiento de José Luis Espert por lavado de activos, dictado por el juez federal de San Isidro Lino Mirabelli, recoge la hipótesis que el fiscal Fernando Domínguez desarrolló en un dictamen de 68 páginas. Entre los elementos centrales de esa acusación aparecen cuatro audios grabados en abril de 2021 por el contador Fernando Escobar, quien fue expuesto públicamente por haberle prestado servicios profesionales a Espert durante años, pero que a la luz de la causa no forma parte de los investigados.
El procesamiento de los acusados, con Espert a la cabeza, no implica una condena: establece que, a criterio del magistrado, existen elementos suficientes para que la investigación continúe, y puede ser apelado ante la Cámara Federal de San Martín. Todo lo que sigue corresponde a la acusación de la fiscalía, cuyos extremos deberán acreditarse a lo largo del proceso.

Las mas leidas de Pergamino
Fernando Escobar: 40 años de profesión, una trayectoria que trasciende los números
Ricardo Yapur, el "Ciudadano Ilustre" que soñó con conquistar el mundo desde Pergamino
Licencias de conducir: qué cambia en Pergamino para quienes rindan con un vehículo automático
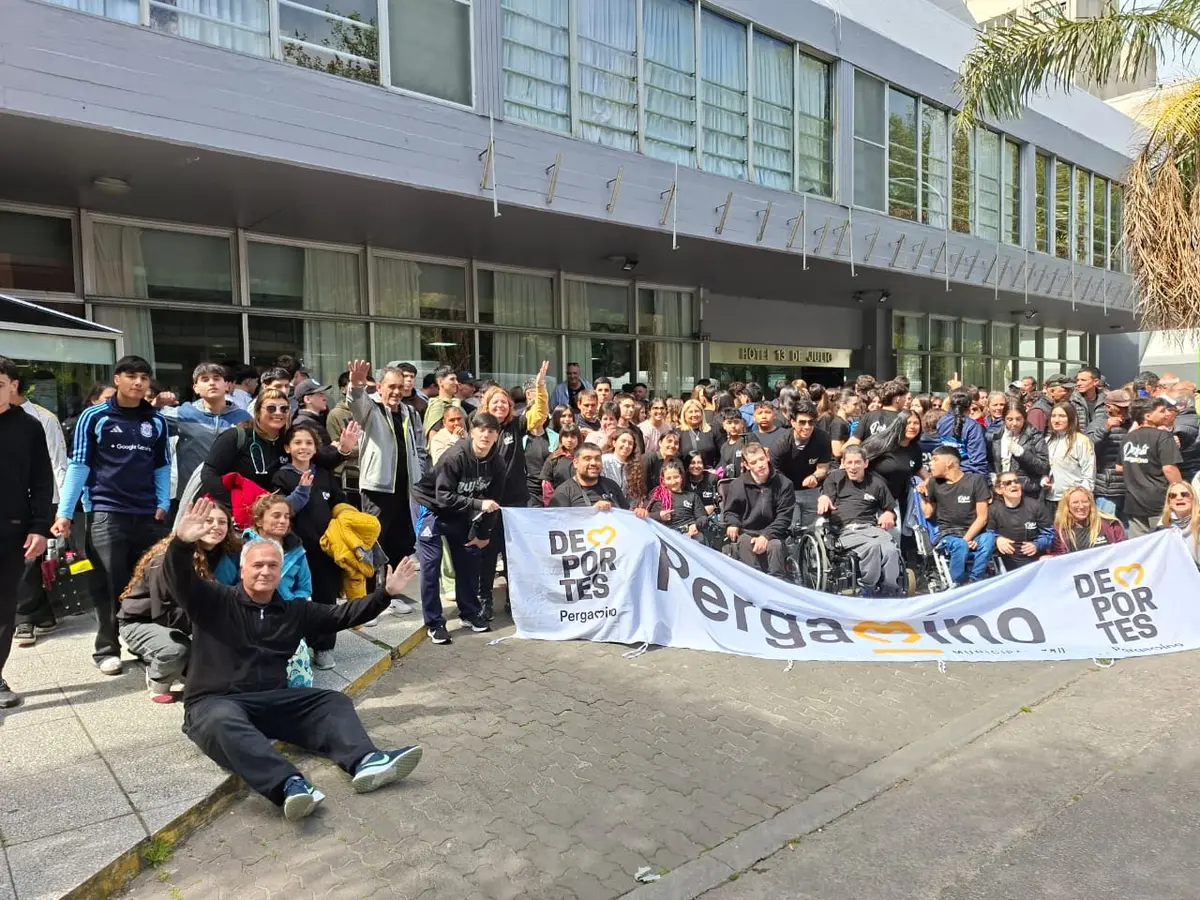
La delegación de Pergamino ya está en Mar del Plata para las finales de los Juegos Bonaerenses
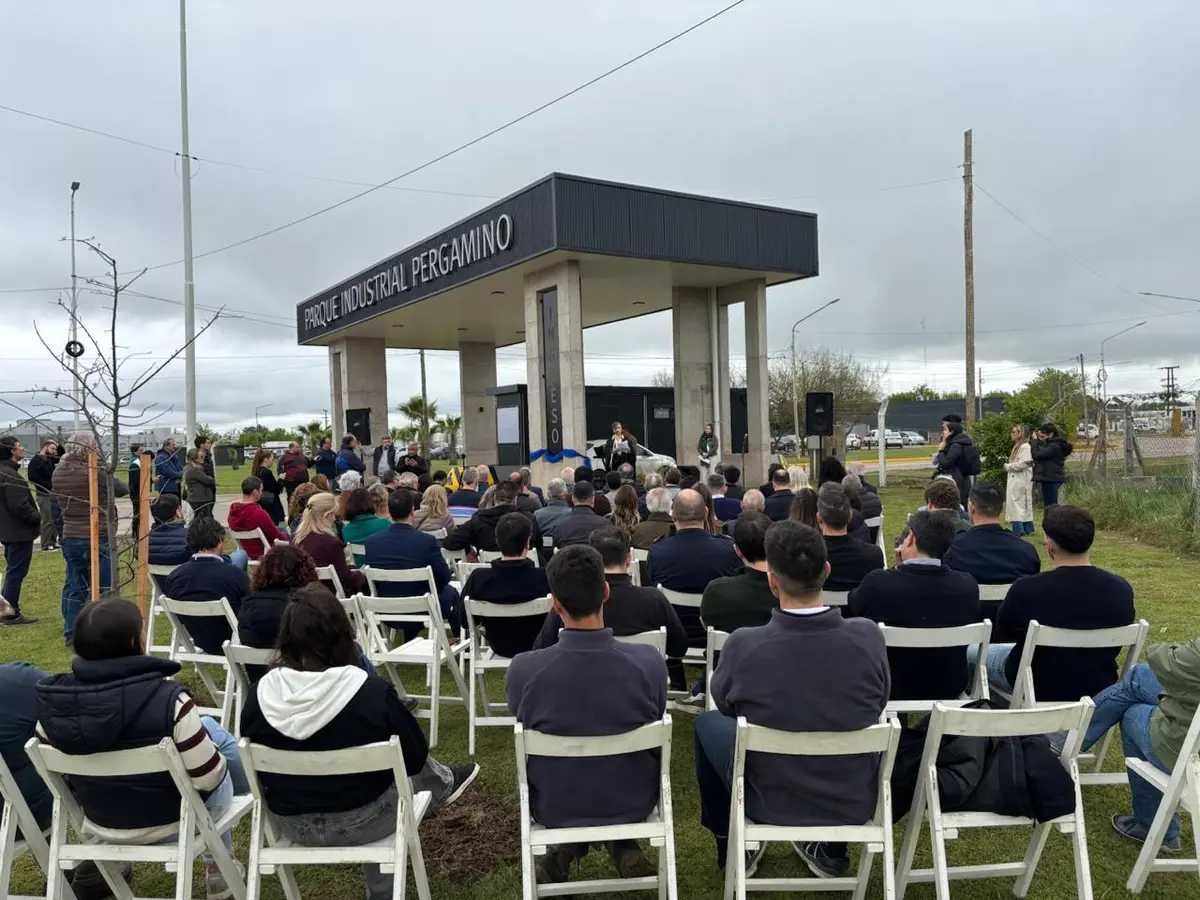
El Parque Industrial inauguró su nuevo pórtico y abrió una etapa de modernización y crecimiento
El hecho que se investiga
La imputación es acotada en su objeto y extensa en su desarrollo. Según el dictamen, en enero de 2020 Espert recibió 200.000 dólares en una cuenta bancaria del exterior que no estaba declarada ante el organismo recaudador. El giro no provino de la empresa con la que había firmado un contrato de asesoramiento —Minas del Pueblo SA, de Guatemala—, sino de Wright Brothers Aircraft Title Inc., una compañía vinculada a la estructura de Federico “Fred” Machado, hoy detenido en los Estados Unidos y declarado culpable de fraude y lavado de activos.
Para el fiscal, ese dinero tenía origen ilícito y fue volcado al mercado mediante la compra de automóviles y la integración de un fideicomiso en Costa Esmeralda, operaciones que le dieron apariencia lícita. La maniobra, sostiene, se encuadra en las tres etapas clásicas del lavado: colocación, estratificación e integración.


Qué dicen los audios
Las grabaciones están fechadas el 25 de abril de 2021, pocos días después de la detención de Machado y cuando el caso comenzaba a aparecer en los medios. En ellas, Escobar —que según el dictamen se desempeñaba como contador de confianza de Espert desde hacía años— conversa con un interlocutor sobre el contrato que el entonces economista decía haber firmado.
“Vamos a ver qué me contesta, pero si no, este tipo nos recontramintió. Fue toda una parodia lo que hizo delante nuestro, ¿te acordás cuando lo hablaba a Luis Palma Cané, a ver si era un contrato con un gobierno? Muy loco”, se lo escucha decir en el primero de los audios.

En el segundo insiste sobre el mismo punto: “¿Te acordás que lo que dijo delante de los dos? Que era un contrato que había firmado para la reestructuración de la deuda de Guatemala. Entonces fue todo una mentira todo eso”.
El tercero amplía: “No, yo tampoco lo vi el contrato, pero él siempre decía que había logrado un contrato bárbaro, que era la renegociación de la deuda. Era un chanta total. Yo recontra creído que era cierto. Ahora no, aparece, aparentemente el contrato lo firmó otra compañía con bue... Dios mío”.

Y el cuarto cierra la secuencia: “Bueno, ahí terminé de chatear con este gaucho. Evidentemente nos engañó de acá a la china, o por lo menos no nos dijo la verdad. De cualquier manera te pido toda la reserva del caso, porque son temas delicados”.
El dictamen suma un intercambio del mismo día entre Escobar y la contadora Mercedes Armendrares. Allí ella escribe: “Si nos mintió para mí”, “Yo nunca vi el contrato” y “Vos nos dijiste que era asesoramiento para reestructurar la deuda pública y creímos era con el Estado”.


Para la fiscalía, ese material demuestra que la versión que circulaba en el entorno de Espert —un contrato para reestructurar deuda pública guatemalteca, firmado con un gobierno— no coincidía con lo que el documento efectivamente decía: un acuerdo con una empresa privada, representada por Machado, por un millón de dólares de honorarios.
El fiscal Fernando Domínguez otorgó especial relevancia a esas conversaciones. En su dictamen, interpretó que los audios de Escobar permitían advertir que Espert había presentado ante sus colaboradores una versión del contrato que no se correspondía con la realidad. Según la acusación, el economista había hecho creer que participaría en una operación de reestructuración de la deuda pública de Guatemala, cuando el documento que luego exhibió correspondía a un acuerdo privado con Minas del Pueblo SA. Para la fiscalía, las expresiones de sorpresa y decepción del contador Escobar constituyen un elemento que refuerza la hipótesis de que Espert había engañado incluso a personas de su confianza acerca de la verdadera naturaleza de la contratación. Y por la misma causa el fiscal Domínguez exime a Escobar de cualquier responsabilidad en los hechos investigados.
El fiscal también señala que los audios permiten entender por qué Espert habría necesitado explicarle a Escobar quién era el verdadero firmante del contrato, y recupera otra frase del exdiputado registrada en esas grabaciones: “Puede ser que el tipo, como muchos de estos ñatos, tengan sus negocios blancos”. Para Domínguez, esa expresión revela que Espert contemplaba que en una misma persona pudieran coexistir actividades lícitas e ilícitas, en referencia directa a Machado.
El contrato, bajo la lupa
El dictamen dedica varios capítulos a analizar el acuerdo que Espert presentó como justificación del ingreso de dinero. La conclusión del fiscal es que se trató de “un acto simulado”, y la sostiene en varios elementos.

El primero es textual. Según la acusación, buena parte de las consideraciones que figuran en el cuerpo del contrato serían copia prácticamente literal de dos publicaciones preexistentes en internet: un artículo sobre refinanciación y reestructuración de deuda en pymes, publicado en Cinco Días en octubre de 2014, y otro sobre cómo se elabora un plan de expansión, difundido en Economía 3 en junio de 2015. El dictamen incluye un cuadro comparativo de ocho pasajes y remarca que la secuencia de ideas aparece “en exactamente el mismo orden y prácticamente con las mismas palabras”.
El segundo es la ausencia de cláusulas esenciales. Para el fiscal, el documento no establece qué análisis debía hacer Espert, sobre qué mercado, qué documentación debía estudiar, cuáles eran las deudas a refinanciar, qué acreedores estaban comprendidos, qué informes debía producir, qué plazos parciales regían ni qué resultados permitirían considerar cumplido el contrato. Tampoco contiene definiciones habituales en acuerdos de ese tipo: confidencialidad, propiedad de los documentos, personal asignado, mecanismos de facturación, ley y jurisdicción aplicables o causales de rescisión.
El tercero es una contradicción interna: la cláusula primera fija tres años de duración para las tareas y la segunda, apenas doce meses.
El cuarto es la asimetría. Mientras el monto de los honorarios aparece determinado con precisión, no hay ninguna cláusula que condicione el pago a la entrega previa de un informe o a una actividad verificable, ni garantía alguna a favor del contratante. Según el dictamen, ni Espert ni los responsables de Minas del Pueblo dieron intervención a un estudio jurídico, pese a la magnitud del acuerdo.

Guatemala: la deuda que no existía
Otro pilar de la acusación son los informes remitidos por las autoridades guatemaltecas sobre la situación contable de Minas del Pueblo SA.
Según las declaraciones juradas de la empresa correspondientes a 2018 —el ejercicio previo a la contratación—, la diferencia entre cuentas por cobrar y cuentas por pagar era de unos 185.012 dólares, cinco veces menor al millón de dólares pactado como honorarios. Y si se computaban las cuentas por cobrar del giro normal, ese saldo negativo desaparecía por completo.
Los años siguientes refuerzan el argumento del fiscal: en 2019, sin intervención alguna de Espert y en pleno desarrollo de la pandemia, la empresa no solo aumentó considerablemente sus ingresos por documentos por cobrar, sino que revirtió el saldo negativo del período anterior. En 2020 ocurrió lo mismo. Al evaluar la solvencia de la compañía, el pasivo se mantenía en niveles reducidos frente a su capacidad de responder: el 4% del activo en 2018, el 15% en 2019 y el 14% en 2020.
“Se evidencia la innecesariedad de la contratación de Espert a los fines de reestructurar una deuda y proyectar un plan de crecimiento”, concluye el dictamen, que suma otro dato: según documentación admitida en la justicia estadounidense, desde la cuenta de Wright Brothers se giraron alrededor de 12 millones de dólares a otra sociedad, lo que a criterio de la fiscalía vuelve aún más injustificada la contratación de un consultor extranjero.
Los testigos de la defensa y los correos
Espert ofreció como prueba de descargo las declaraciones de tres personas de su entorno profesional: Santiago Palma Cané, licenciado en administración de empresas; Luis Palma Cané, economista; y Santiago González Bonorino, contador.
Según el dictamen, esos testimonios confirmaron que hubo consultas informales y no remuneradas, pero no sobre el objeto central del contrato. Luis Palma Cané declaró que no era la persona indicada para recomendar un experto minero, que no conocía expertos mineros y que no sabía si Espert los conocía. González Bonorino recordó haberlo asesorado en cuestiones impositivas. Y Santiago Palma Cané fue explícito: “No me acuerdo la actividad económica de la empresa”. Ninguno de los tres recordó a Minas del Pueblo; sí, en cambio, a Guatemala, en línea con la versión que —según la acusación— Espert hacía circular en su entorno.
El fiscal también analizó los once correos electrónicos que la defensa aportó como respaldo. Su conclusión es que uno de ellos, fechado el 2 de mayo de 2019, no es un pedido de información a Minas del Pueblo, como sostiene la defensa, sino un texto redactado por González Bonorino a instancias de Espert. Ocho días después, Espert utilizó una porción de ese texto para responder un correo que recién llegaría el 9 de mayo, enviado por Iván Morales, representante de la empresa guatemalteca. Para el dictamen, el intercambio no refleja una negociación seria: no hay documentación adjunta, no hay pedido expreso de información y el propio Espert, pese a que Morales mencionaba una propuesta de doce meses, respondió que el plazo era de tres años, sin explicar el cambio.
La “mutación” del descargo público
Un capítulo entero del dictamen reconstruye cómo, según la fiscalía, las explicaciones públicas de Espert fueron modificándose a medida que aparecía evidencia nueva.

En mayo de 2021, entrevistado por Rolando Graña pocos días después de la detención de Machado, describió el vínculo como circunstancial: el empresario había organizado la presentación de su libro en Viedma y le facilitó un avión para trasladarse. “Esa fue toda, toda, toda mi relación con el señor Federico Machado”, dijo entonces. No mencionó el contrato, ni la empresa, ni la transferencia.
El 1 de octubre de 2025, consultado por Pablo Rossi sobre los 200.000 dólares, respondió: “Yo no voy a prestarme a este juego de Juan Grabois”, sin confirmar ni negar el pago. Al día siguiente, publicó un video en el que reconoció la transferencia y la existencia de un contrato con una empresa minera guatemalteca, aunque aclaró: “No se trató de un pago del señor Machado, sino de una empresa que solicitaba mis servicios profesionales”.
Dos días después, el 4 de octubre, en diálogo con Gabriel Anello por Radio Mitre, la versión volvió a cambiar: “La empresa era de Fred Machado. Yo el contrato lo firmo con Fred Machado”. En esa misma entrevista también modificó la fecha —del enero de 2020 que había mencionado en el video pasó a 2019, “antes de ser candidato a presidente”— y reconoció una relación mucho más extensa que la descripta en 2021: unos 35 vuelos, un viaje internacional, el uso de al menos un vehículo y haber estado en el domicilio de Machado.
Sobre por qué conservó el dinero, dijo entonces: “Yo ya había hecho una parte bastante gorda del trabajo”.
El dictamen cierra esa reconstrucción con la gacetilla que Espert difundió el 19 de agosto de 2026, donde el contrato —ausente por completo de su primera explicación pública— pasó a ser el eje central de su defensa.
El peritaje de los vuelos y el financiamiento de campaña
La acusación incorpora además un dato de otra causa: según peritajes obrantes en el expediente CFP 1780/2021, 28 vuelos de Espert representaron 15.533 kilómetros recorridos y 30 horas y nueve minutos de vuelo, con un costo aproximado de combustible de 447.829,78 pesos —unos 3.622,74 dólares de entonces—, sin computar el mantenimiento de la aeronave ni los restantes costos de operación.

Para el fiscal, ese vínculo cobra otra dimensión al cruzarlo con declaraciones del propio Espert de comienzos de 2019, cuando demostraba conocer la magnitud de los recursos necesarios para financiar una campaña presidencial y, consultado sobre quiénes los aportaban, se negó explícitamente a identificarlos invocando el riesgo de “campañas sucias”.
La situación del contador Cosentino
Mariano Alejandro Cosentino fue procesado como presunto partícipe necesario. Según el dictamen, en su indagatoria reconoció cuatro puntos: que advirtió, mediante consulta en redes sociales y para la fecha de las reuniones que mantuvo con Espert en mayo de 2021, que Wright Brothers aparecía vinculada a una investigación en los Estados Unidos que involucraba a Machado; que en esas reuniones participó un abogado; que existía entonces un saldo en el exterior de 118.868,68 dólares; y que frente a las declaraciones juradas de 2020 había dos alternativas, “hacer lo correcto o no declararlo”, y que se optó por la segunda.
La fiscalía sostiene que su conducta no fue neutral: habría firmado las certificaciones de origen de fondos que permitieron adquirir el Lexus y constituir el fideicomiso, operaciones con las que se completó el circuito. El dictamen reconoce, eso sí, un error material de la acusación original: la defensa de Cosentino tenía razón en que el contrato se firmó en Buenos Aires y no en Guatemala, dado que para el 7 de junio de 2019 Machado se encontraba en la Argentina según sus movimientos migratorios.
Varianza SA
La sociedad familiar integrada por Espert y su esposa, María Mercedes González, también fue procesada. Se constituyó el 13 de diciembre de 2019, semanas antes del depósito, y según el dictamen habría servido para generar asientos contables que inflaran ficticiamente los ingresos del exdiputado. Una contadora mencionó en un audio de 2021 que la firma solo había facturado dos meses en toda su existencia. El fiscal cita además una frase del propio Espert registrada en una grabación: “Ya sabemos que Varianza está hecho para bajar mi blanco”.
La defensa
Espert se negó a declarar en su indagatoria del 7 de julio y presentó un escrito en el que sostuvo que el contrato fue real, documentado y anterior a los hechos investigados, respaldado con los once correos electrónicos de 2019. En su descargo público de agosto había planteado: “¿De qué me acusan? De ‘lavar’ el pago de un contrato de consultoría. Un contrato firmado ante escribano en 2019 y apostillado por el Estado argentino, verificable online por cualquiera. Los contratos truchos no se llevan al Colegio de Escribanos”.
Su defensa cuestionó además la competencia del juzgado, planteó la superposición con otro expediente que tramita en la justicia federal porteña y denunció una serie de vicios en la instrucción: recolección patrimonial sin decreto fundado, análisis forense sin perito de parte, incorporación de material de inteligencia reservado, declaraciones testimoniales sin notificación y violación del secreto de sumario por filtraciones a la prensa.
El fiscal rechazó cada uno de esos planteos. Sobre las filtraciones, respondió que la relevancia pública del caso excedía largamente los límites del expediente —desde la detención de Machado en 2021 hasta la sesión de la Cámara de Diputados que autorizó los allanamientos, transmitida en vivo— y que poner en cabeza del Ministerio Público la obligación de evitar el conocimiento público del caso “supone una carga de imposible cumplimiento”. Sobre el perito de parte, sostuvo que la visualización de copias forenses no constituye un acto pericial y que la defensa fue notificada sistemáticamente de las copias y designó un perito de confianza que participó de los actos.
En su petitorio, Domínguez solicitó el procesamiento de los tres imputados. Mirabelli lo concedió, con embargos de 1.000 millones de pesos sobre Espert, 700 millones sobre Cosentino y 500 millones sobre Varianza SA, además de la prohibición de salida del país para el exdiputado.