

Litio: la Argentina produce más que nunca, pero el 90% se va en forma de carbonato
El país tiene las cuartas reservas mundiales y más de treinta proyectos en marcha. El salto hacia la fabricación de celdas y baterías sigue pendiente.

La Argentina consolidó su lugar entre los principales productores mundiales de litio, con una producción que crece de manera sostenida y proyecciones oficiales que estiman exportaciones por 12.100 millones de dólares anuales en una década. El debate pendiente es otro: qué parte de esa cadena de valor se queda en el país.
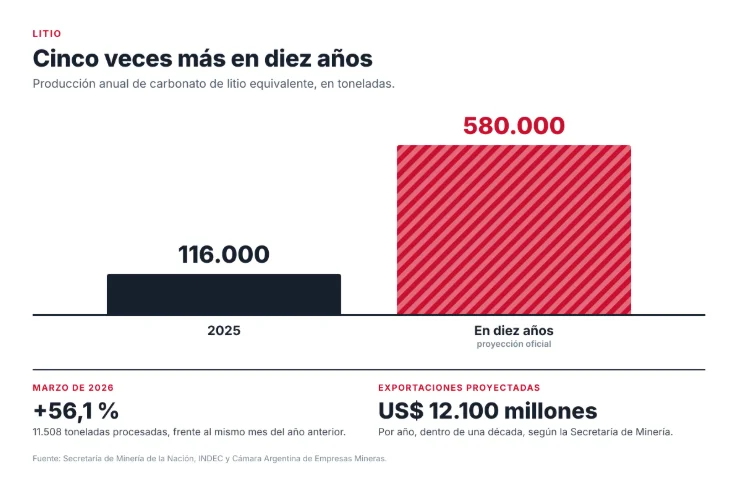
Los números del último ejercicio cerrado dimensionan el punto de partida. La industria registró una producción de 116.000 toneladas y exportaciones por 932 millones de dólares. El 90% de lo que se vende corresponde a carbonato de litio y el principal destino es China.


Las mas leidas de Tendencias
Cinco años de lluvia en Pergamino: de la sequía del siglo al Súper Niño

El Papa vuelve a la Argentina: mapa, agenda y 39 años de espera

Crisis en Paraguay: intervinieron el mayor banco digital del país, hay ocho detenidos y la oposición pide juicio político a Peña

Salón de París 2026: el regreso del Citroën 2CV en versión eléctrica, un Alfa Romeo que anticipa el futuro y el desembarco chino

Nora Damianovich, de la reinvención al stand-up: “Armé una comunidad de amigas para las mujeres que no se animan a salir solas”

Dónde está parada la Argentina
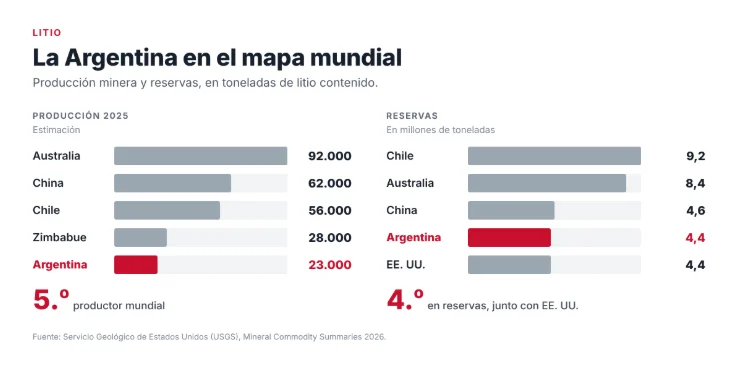
El país ocupa el quinto lugar entre los productores mundiales y posee las cuartas reservas, a la par de Estados Unidos, según el Servicio Geológico de Estados Unidos. Cuenta además con más de treinta proyectos en etapa avanzada.
El crecimiento de la capacidad de procesamiento es verificable: en marzo de este año se procesaron 11.508 toneladas de carbonato de litio, un 56,1% más que en el mismo mes del año anterior, con una curva que asciende de manera sostenida desde mediados de 2023.

Las proyecciones oficiales son ambiciosas. El secretario de Minería, Luis Lucero, estimó que en diez años la Argentina podría producir 580.000 toneladas anuales de carbonato de litio equivalente.
Por qué el salto a las baterías es difícil
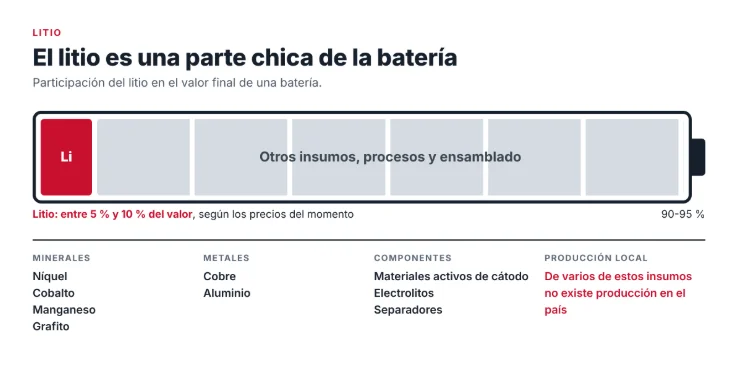
Aquí aparece el dato que ordena toda la discusión y que suele omitirse: en una batería, el litio representa apenas entre el 5% y el 10% del valor final, según los precios del momento.

Esa proporción explica buena parte del problema. Fabricar una celda requiere níquel, cobalto, manganeso, grafito, cobre y aluminio, además de materiales activos de cátodo, electrolitos y separadores. De varios de esos insumos no existe producción local.
“La cadena de valor de las baterías eléctricas es extensa y compleja; el hecho de que nuestras salmueras produzcan litio no quiere decir que podamos fabricarlas”, señaló la ingeniera Azul Giménez Moreno, directora de Minería de la consultora Aleph Energy. Y agregó una precisión que matiza la idea de que el país exporta materia prima sin procesar: “El litio, en realidad, no es un commodity. El carbonato de litio, el hidróxido de litio y el cloruro de litio son productos químicos de especialidad”.


A eso se suma un factor estructural: la mayor parte de la producción de materiales catódicos y de los procesos de ensamblado se concentra hoy en China, dentro de cadenas globales verticalmente integradas y difíciles de penetrar.
El antecedente local: UniLiB
La Argentina tiene una experiencia concreta en este terreno. La planta UniLiB, desarrollada por Y-TEC —la empresa de tecnología de YPF y el Conicet— junto a la Universidad Nacional de La Plata, fue la primera de su tipo en América Latina y está orientada a la fabricación de celdas y baterías de litio del tipo LFP.


Su escala, sin embargo, es de desarrollo tecnológico más que industrial: la producción anual proyectada se mide en algunas decenas de megavatios-hora, el equivalente a un número acotado de unidades de almacenamiento estacionario o de baterías para vehículos de transporte.
El objetivo declarado del proyecto fue desagregar el paquete tecnológico del diseño y la fabricación de celdas, para generar capacidades que habiliten desarrollos de mayor porte. Es un punto de partida, no una industria.
Las propuestas en discusión
El debate sobre cómo avanzar tiene posiciones definidas.
Desde sectores que impulsan la industrialización se propuso establecer una cuota de procesamiento en origen —que un porcentaje de la producción deba industrializarse en el país— junto con un régimen de incentivos específico para la fabricación de celdas y baterías, y la creación de un instituto dedicado al desarrollo de la cadena.


El argumento a favor es que la Argentina reúne una condición poco frecuente en la región: abundancia del recurso y terminales automotrices instaladas. El riesgo que señalan quienes sostienen esa posición es que el litio salga en forma de carbonato y regrese convertido en batería desde otros países que sí avanzaron en esa etapa.
Desde el enfoque oficial, en cambio, la apuesta pasa por los regímenes de incentivos a la inversión, con la expectativa de que el volumen de producción y las condiciones macroeconómicas atraigan por sí mismos las etapas de mayor valor agregado.
Las empresas que producen y exportan compuestos de litio, por su parte, plantean que la instalación de plantas de cátodos o de baterías resulta compleja precisamente por la cantidad de minerales involucrados que no se producen localmente.
El marco de la discusión
Hay un dato adicional que suele aparecer en este debate: los recursos mineros pertenecen a las provincias, que otorgan las concesiones y perciben las regalías. La Ley de Inversiones Mineras fija para esas regalías un tope del 3 % sobre el valor en boca de mina, un porcentaje bajo en comparación con otros regímenes mineros de la región.

La discusión de fondo excede al litio. Es la misma que atraviesa a cada recurso natural argentino: si el crecimiento de la exportación primaria constituye un objetivo en sí mismo o el primer escalón de un proceso que debería continuar. En el caso del litio, la particularidad es que el reloj corre: la tecnología de baterías evoluciona rápido y las químicas que hoy dominan el mercado podrían no ser las mismas en una década.