

Las billeteras virtuales ya mueven tres de cada cuatro transferencias y el QR crece casi 70% al año
Los pagos digitales desplazan al efectivo y a las tarjetas. Hay 92 billeteras interoperables, más de 330 empresas del sector y uno de cada cuatro créditos sale de una app.

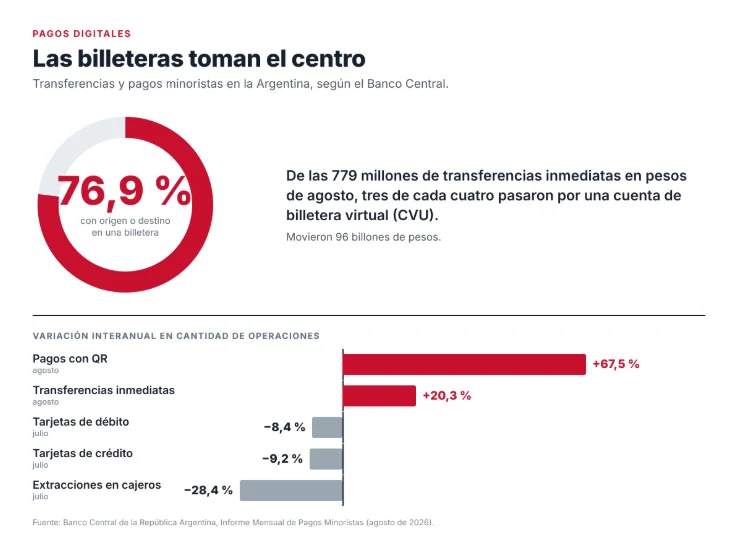
El sistema de pagos argentino atraviesa una transformación que ya es medible. Según el último informe de pagos minoristas del Banco Central, las operaciones con códigos QR interoperables crecieron 67,5% interanual, mientras el efectivo y las tarjetas físicas pierden participación de manera sostenida.
El dato que mejor refleja el cambio de hábitos es otro: de las 779 millones de transferencias inmediatas en pesos registradas en un solo mes, el 76,9% tuvo como origen o destino una CVU, es decir, una cuenta de billetera virtual.



Las mas leidas de Tendencias
Cinco años de lluvia en Pergamino: de la sequía del siglo al Súper Niño

El Papa vuelve a la Argentina: mapa, agenda y 39 años de espera

Crisis en Paraguay: intervinieron el mayor banco digital del país, hay ocho detenidos y la oposición pide juicio político a Peña

Salón de París 2026: el regreso del Citroën 2CV en versión eléctrica, un Alfa Romeo que anticipa el futuro y el desembarco chino

Nora Damianovich, de la reinvención al stand-up: “Armé una comunidad de amigas para las mujeres que no se animan a salir solas”

Las cifras del sistema
El informe del Banco Central permite dimensionar la escala. Las operaciones con QR interoperable alcanzaron los 117,2 millones mensuales, por 2,9 billones de pesos, con un salto del 62,9% en términos reales respecto del año anterior.
Las transferencias inmediatas movieron 96 billones de pesos, con un aumento del 20,3% en cantidad de operaciones.

La infraestructura detrás de esos números incluye 92 billeteras digitales interoperables, 67 aceptadores registrados y 233 proveedores de servicios de pago que ofrecen cuentas de pago, que en conjunto administran más de 67 millones de cuentas.
Un caso destacado en la región
La comparación regional ubica a la Argentina en una posición de avanzada. Distintos relevamientos señalan que el país supera a Brasil, Perú y Colombia en adopción de pagos con QR, y que las billeteras digitales concentran más de la mitad de las compras en línea.


El factor que explica buena parte de ese desempeño es la interoperabilidad. El programa Transferencias 3.0, que el Banco Central implementó en 2020, obliga a las billeteras a aceptar pagos y transferencias entre distintas plataformas mediante un QR estandarizado. Eso evitó la fragmentación que existe en otros mercados, donde cada aplicación opera con su propio sistema cerrado.
El crédito: el cambio menos visible
Mientras los pagos acaparan la atención, el movimiento más profundo ocurre en el financiamiento. Según la Cámara Argentina Fintech, uno de cada cuatro créditos se otorga hoy desde billeteras y aplicaciones, y no desde un banco tradicional.

Ese dato modifica la discusión sobre el rol del sector. Las entidades fintech sostienen que el crédito digital alcanza a segmentos que el sistema bancario tradicional no atendía, mediante evaluaciones basadas en el historial transaccional del usuario antes que en la documentación formal de ingresos.
La contracara es el costo. Las tasas del crédito otorgado por estas plataformas suelen ubicarse muy por encima de las bancarias, un punto que derivó en investigaciones de organismos provinciales de defensa del consumidor.


Cómo están reguladas
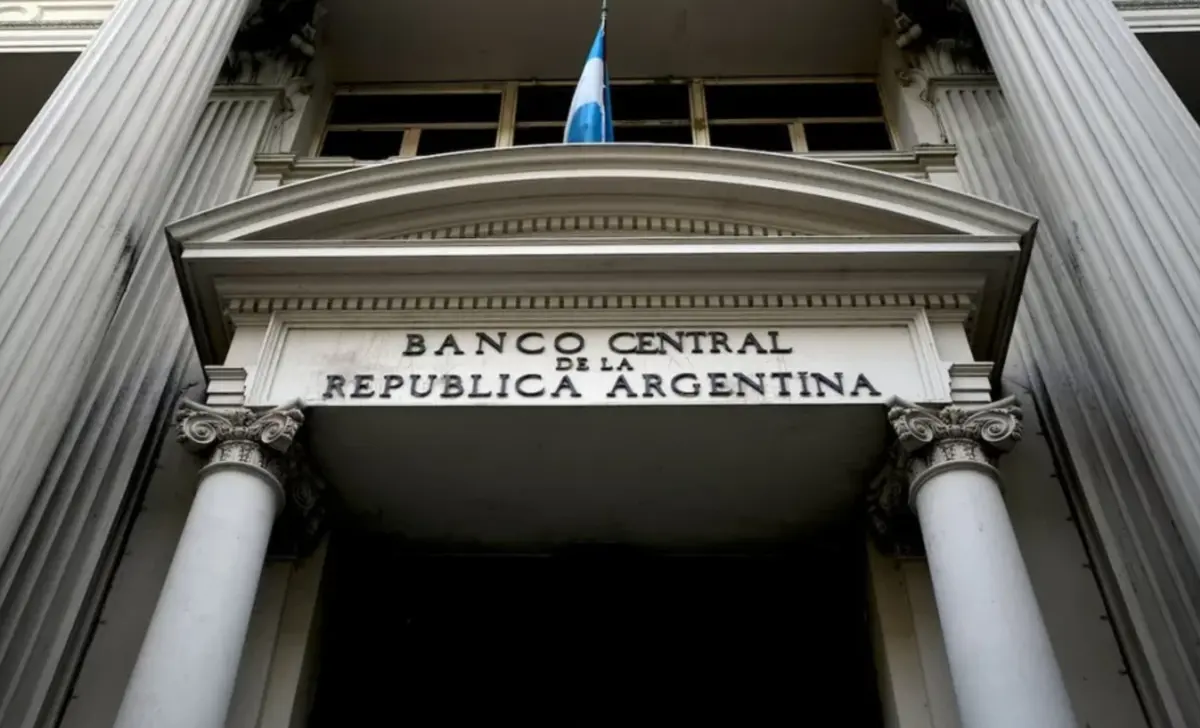
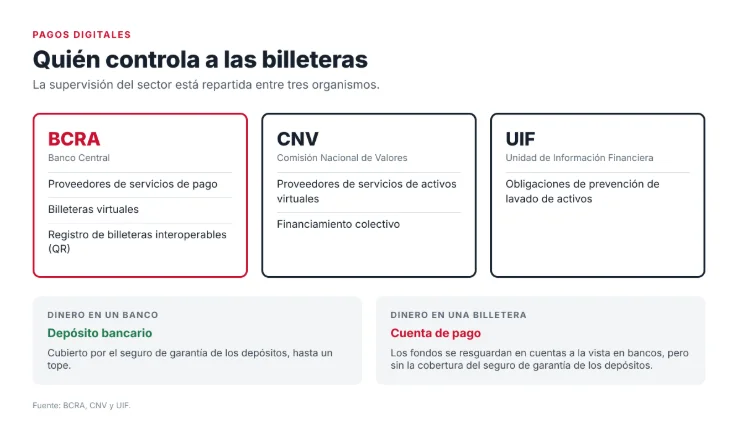
El esquema argentino distribuye la supervisión entre tres organismos. El Banco Central controla a los Proveedores de Servicios de Pago y a las billeteras virtuales; la Comisión Nacional de Valores, a los proveedores de servicios de activos virtuales y al régimen de financiamiento colectivo; y la Unidad de Información Financiera impone las obligaciones de prevención de lavado.
Las billeteras deben registrarse ante el Banco Central, contar con un banco patrocinante y cumplir exigencias de información, seguridad, identificación de usuarios y continuidad operativa. Si ofrecen pagos con QR, además deben inscribirse en el registro específico de billeteras interoperables.
Conviene una precisión que no siempre queda clara: los fondos depositados en una billetera no son equivalentes a un depósito bancario. Las billeteras operan como cuentas de pago, con el dinero resguardado en cuentas a la vista en entidades financieras, pero sin la cobertura del seguro de garantía de los depósitos. Solo las fintech que obtuvieron licencia bancaria ofrecen esa protección.
Durante este año el Banco Central endureció el marco regulatorio en varias oportunidades, con nuevas exigencias en materia de control de fraude y requisitos operativos.


Lo que falta: las finanzas abiertas
Hay una pieza del sistema que todavía no está operativa. El Decreto 353/2025 creó el Sistema de Finanzas Abiertas, el esquema que permitiría a los usuarios autorizar a una entidad a acceder a sus datos financieros en otra, con el objetivo de mejorar las condiciones que cada uno puede obtener.

El Banco Central quedó designado como autoridad de aplicación, pero hasta ahora no publicó los estándares técnicos, los requisitos de seguridad, los mecanismos de consentimiento ni el cronograma de implementación. El organismo conformó grupos técnicos para definir la infraestructura, de modo que el régimen sigue en etapa previa a su funcionamiento.
La discusión del salario
Un debate que atravesó al sector fue el de la posibilidad de cobrar sueldos en billeteras virtuales. El proyecto original de reforma laboral la habilitaba, pero la Ley de Modernización Laboral, sancionada en febrero, estableció que los salarios solo pueden pagarse a través de bancos o entidades oficiales de ahorro y dejó afuera a las billeteras. La Cámara Argentina Fintech había defendido que los trabajadores pudieran elegir dónde percibir sus haberes, con el argumento de que las cuentas de pago se encuentran registradas y supervisadas por el Banco Central bajo un marco regulatorio específico.
Desde el sector bancario, en cambio, se planteó que la migración de los salarios hacia billeteras afectaría la capacidad de captación de depósitos y, en consecuencia, la oferta de crédito del sistema tradicional. Las entidades fintech respondieron que reducir la discusión a la captación de depósitos desconocía la transformación que atraviesa el financiamiento.


La ley zanjó ese punto a favor de la posición de los bancos.