

La inteligencia artificial se quedó sin fábrica: la escasez de memoria y energía ya retrasa centros de datos y frena hasta las placas de video
Intel advierte que 2027 será peor, Nvidia y AMD postergarían sus nuevas GPU hasta 2028 y las obras esperan años para conectarse a la red eléctrica.
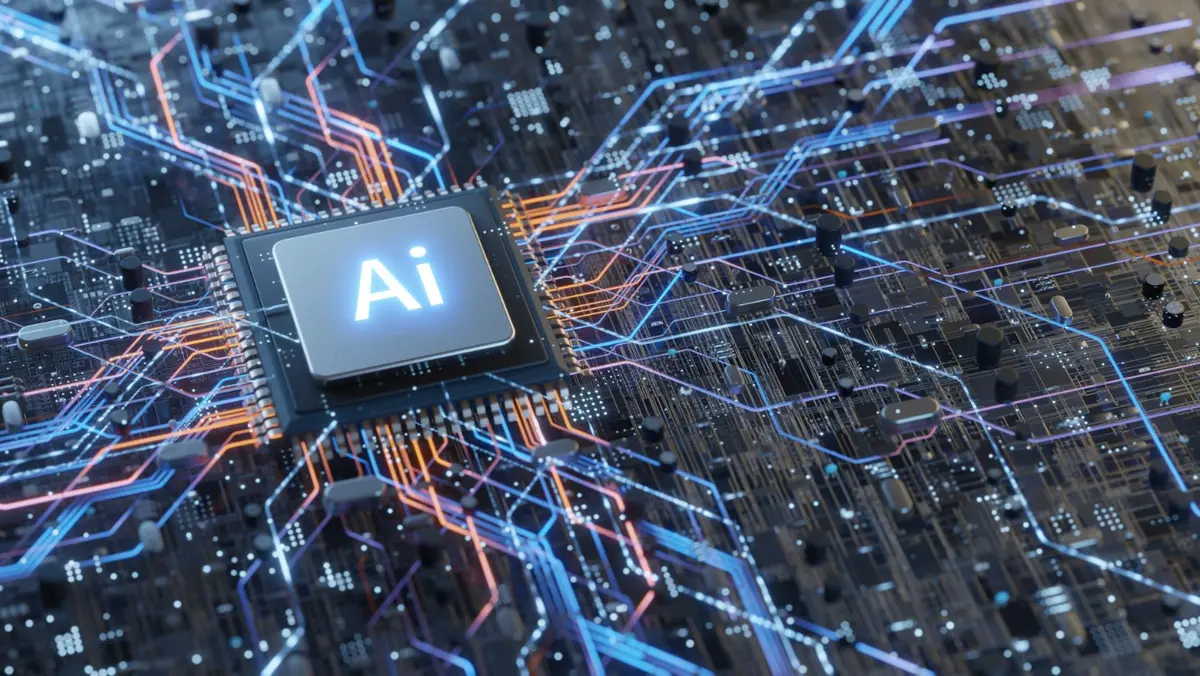
El límite de la inteligencia artificial dejó de estar en los modelos y pasó al mundo físico. La escasez de memorias avanzadas, la concentración de la fabricación de chips en Taiwán y las demoras para conectar centros de datos a la red eléctrica configuran un cuello de botella que ya retrasa obras multimillonarias y encarece el hardware de consumo.
La advertencia más reciente llegó esta misma semana. El 15 de septiembre, el CEO de Intel, Lip-Bu Tan, señaló que la escasez de memoria provocada por la expansión de la IA será todavía más grave en 2027. Un día después trascendió que Nvidia y AMD retrasarían el lanzamiento de sus próximas generaciones de placas de video hasta 2028 por la falta de memoria GDDR7, un dato que ilustra hasta dónde llegó el problema: la infraestructura de IA absorbe los mismos componentes que necesita el resto de la industria.


Las mas leidas de Tendencias
Apple presentó el iPhone Duo: cómo es el primer iPhone plegable, el más delgado y con la pantalla más grande de la historia de la marca

El Cybercab de Tesla ya lleva pasajeros: cómo funciona el robotaxi sin volante, sin pedales y sin espejos que debutó en Austin
Mariano Angarolla, el pergaminense que de oyente pasó a ser ternado por su programa favorito

BMW mató al Z4, pero los fundadores de Alpina lo resucitaron: así es el Bovensiepen Spider de 429 CV
Renault presentó la Niagara: la pickup compacta que se fabricará solo en la Argentina y apunta a toda Latinoamérica

Una demanda que la fabricación no alcanza a cubrir
Los números del negocio explican la presión. Los cinco mayores hiperescaladores estadounidenses —Amazon Web Services, Microsoft, Google, Meta y Oracle— estarían en camino de destinar entre 700.000 y 800.000 millones de dólares en inversión de capital durante 2026, según estimaciones de CreditSights, con cerca de tres cuartas partes atadas directamente a la IA.
Del lado de la oferta, Nvidia acumula pedidos atrasados por más de 500.000 millones de dólares, y su CEO, Jensen Huang, anunció en la conferencia anual de la compañía expectativas de pedidos por un billón de dólares para sus chips Blackwell y Vera Rubin hasta 2027. Huang ya había admitido que la demanda superó por completo la capacidad de fabricación de la empresa y que la falta de suministro se extendería al menos hasta fines de este año.



La asignación de recursos define quién accede al hardware. Nvidia prioriza sus obleas de silicio para los aceleradores de centros de datos por una razón de márgenes: un procesador de consumo ronda entre 300 y 2.000 dólares, mientras que un chip de la familia Blackwell alcanza los 40.000. El resultado es que 2026 podría convertirse en el primer año en tres décadas sin el lanzamiento de una nueva generación de placas GeForce. La concentración opera también entre empresas: los grandes jugadores acaparan la mayor parte de la producción, y el resto de los aproximadamente 12.000 centros de datos del mundo compite por lo que queda.
La memoria, el eslabón que nadie vio venir
El componente crítico hoy no es el procesador sino la memoria. La escasez de DRAM, GDDR7 y HBM —la memoria de alto ancho de banda que requieren las GPU de última generación— se volvió estructural. Samsung y SK Hynix, los dos principales fabricantes mundiales, no logran producir al ritmo que exige la demanda, y SK Hynix concentra alrededor del 70% del mercado de HBM.

La magnitud del consumo ayuda a entender el desequilibrio: cada GPU H200 de Nvidia lleva 141 gigabytes de memoria HBM3e. Las proyecciones sobre cuándo se normalizará el suministro son dispares y se extienden entre 2027, 2028 y, en la estimación más pesimista, 2030. Los efectos ya exceden al sector: Counterpoint Research prevé 1.080 millones de envíos mundiales de smartphones en 2026, una caída interanual del 13,9% que la consultora vincula en parte con la crisis de memoria, aunque no la atribuye exclusivamente a ella.
Intel, por su parte, impulsa un empaquetado avanzado que combina CPU, aceleradores de IA y memoria HBM en sistemas más integrados, y Tan mencionó la posibilidad de cooperar con Nvidia para unir procesadores propios con GPU y la interconexión NVLink. La estrategia acerca memoria y cómputo, pero no descomprime la presión inmediata sobre la fabricación.


El muro eléctrico: cuando el límite es el enchufe
Al hardware se suma una restricción que en muchos proyectos resulta decisiva: la electricidad. Un pronóstico de Gartner de noviembre de 2024, que sigue siendo la referencia habitual del sector, estima que para 2027 el 40% de los centros de datos de IA existentes estará operativamente limitado por la disponibilidad de energía. Las colas para obtener una conexión a la red eléctrica se extienden entre 24 y 36 meses, y distintos relevamientos calculan que entre el 30% y el 50% de la capacidad prevista para 2026 se correría hasta 2028 por esos tiempos de interconexión y por cuellos de botella en la construcción.
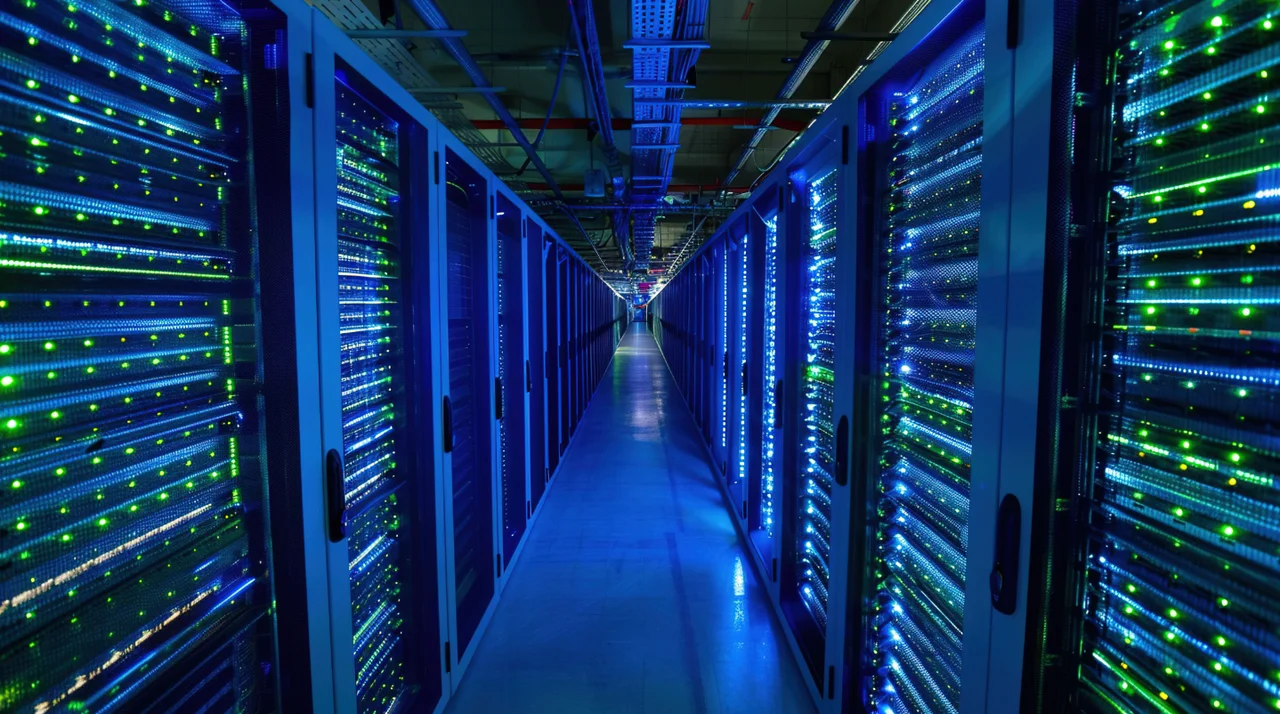
La física del hardware explica el salto. Los sistemas tradicionales de refrigeración por aire disipan alrededor de 30 kilovatios por rack; un rack de GPU completamente cargado puede superar los 100 y llegar a 140. La refrigeración líquida dejó de ser una optimización para volverse un requisito, con bombas, circuitos secundarios y un diseño de instalación que los centros de datos convencionales nunca necesitaron. La Agencia Internacional de Energía proyecta que el consumo eléctrico global de los centros de datos pasará de 460 teravatios hora en 2022 a cerca de 1.000 en 2026, el equivalente a todo el consumo de Japón.


Y hay insumos poco vistosos que se volvieron determinantes: transformadores con plazos de entrega de años, cobre, agua para refrigeración. En varios proyectos, el componente que traba una obra multimillonaria representa menos del 2% de su costo total. El cuello de botella, en los hechos, se corrió de la fábrica de chips a la subestación eléctrica.
Taiwán, el punto único de falla
Acá el problema técnico se vuelve geopolítico. Según los cálculos del historiador económico Chris Miller, autor de "La guerra de los chips", más del 90% de los aceleradores de IA del mundo se fabrica este año en Taiwán. Esa concentración convierte a TSMC en un actor decisivo no solo para las empresas estadounidenses, sino para la economía digital global.
La compañía anunció un presupuesto de inversión de capital para 2026 de entre 52.000 y 56.000 millones de dólares —frente a los 40.900 millones de 2025—, con entre el 70% y el 80% destinado a procesos de vanguardia y empaquetado avanzado. La producción empieza a diversificarse, con la planta de TSMC en Arizona y pedidos que también absorben Samsung e Intel, pero la dependencia de la isla seguirá vigente durante años.
Los Estados respondieron con política industrial. La Ley CHIPS estadounidense inyectó 39.000 millones de dólares en subsidios directos para fabricación local. China lleva más de una década impulsando a Huawei y SMIC para diseñar y producir dentro de sus fronteras, y su Ministerio de Comercio evaluaría un paquete de restricciones que prohibiría a sus propias empresas —Huawei, Alibaba, ByteDance— utilizar las fundiciones de TSMC o Samsung, según un borrador al que accedió Financial Times. La medida buscaría blindar la soberanía tecnológica de Pekín a costa de la competitividad de sus campeones nacionales, dado que SMIC todavía no produce de forma masiva en los nodos de 5 y 3 nanómetros.


Qué significa soberanía tecnológica para la periferia
Para América Latina la discusión se plantea en otros términos. La región importa más del 90% de los chips que utiliza y enfrenta costos energéticos elevados, dos condicionantes estructurales. Las proyecciones de McKinsey le asignan entre el 1% y el 2% del mercado global de IA, una porción pequeña que en términos absolutos representaría entre 3.000 y 6.000 millones de dólares.
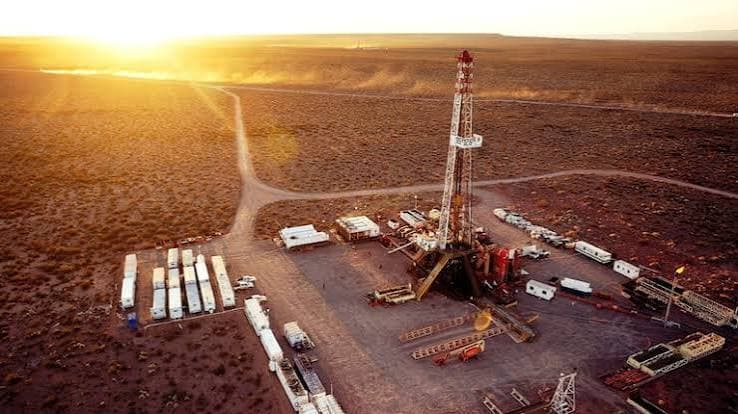
En ese marco, el interés de inversores internacionales por instalar megacentros de datos en la Patagonia argentina —por el clima frío, el gas de Vaca Muerta y la disponibilidad de territorio— responde a una lógica precisa: si la restricción se corrió a la red eléctrica, los países con energía disponible ganan una carta que antes no tenían. La contracara es que alojar infraestructura no equivale a controlarla: el hardware, el diseño de los chips y los modelos siguen definiéndose en otro lado.
Soberanía tecnológica, en este escenario, dejó de ser una consigna abstracta para volverse una cuestión de acceso: quién consigue chips y memorias, quién puede enchufarlos y bajo qué condiciones. La IA generativa prometió desmaterializar la economía, pero su expansión depende de una lista muy concreta de cosas físicas —silicio, memoria, cobre, transformadores, agua, megavatios— cuya producción no crece al ritmo del entusiasmo.