
Día del Seguro: una actividad que evoluciona para responder a nuevas necesidades
Cada 21 de octubre se reconoce el trabajo de quienes forman parte del sector asegurador, una actividad que busca brindar protección frente a distintos riesgos.
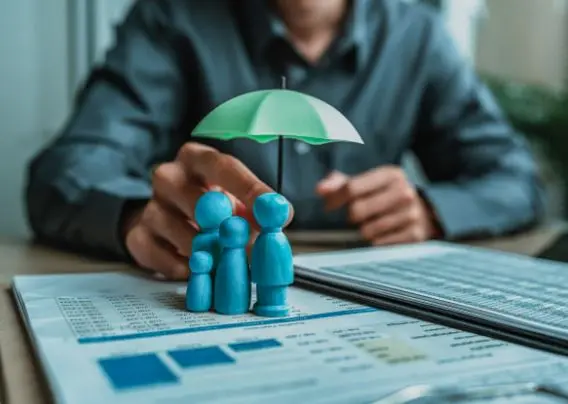
Proteger el automóvil, resguardar la vivienda, asegurar el teléfono celular o brindar respaldo económico a la familia frente a un imprevisto son algunas de las posibilidades que ofrece hoy el mercado asegurador. Detrás de cada póliza existe una necesidad concreta y, también, una decisión que requiere información para comprender qué riesgos están cubiertos y cuáles son las condiciones de esa protección.
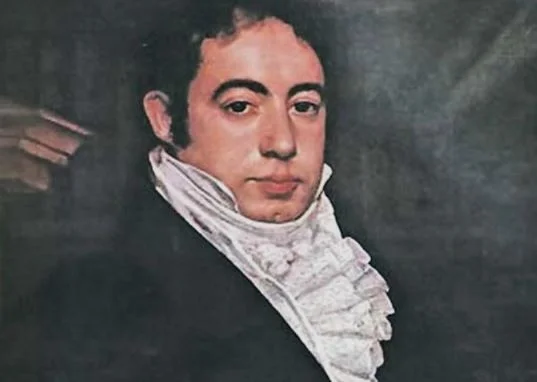
Cada 21 de octubre, Argentina conmemora el Día del Seguro, una fecha que invita a reconocer la importancia de esta actividad y el trabajo de los productores asesores, quienes acompañan a las personas en la elección de una cobertura adecuada. La efeméride recuerda el impulso que Bernardino Rivadavia dio al desarrollo del seguro en el país y fue establecida mediante el Decreto Nº 24.203, del 8 de septiembre de 1944.


Las mas leidas de Pergamino
Ricardo Yapur, el "Ciudadano Ilustre" que soñó con conquistar el mundo desde Pergamino
Licencias de conducir: qué cambia en Pergamino para quienes rindan con un vehículo automático
La delegación de Pergamino ya está en Mar del Plata para las finales de los Juegos Bonaerenses
El Parque Industrial inauguró su nuevo pórtico y abrió una etapa de modernización y crecimiento
Abel Albino llega a Pergamino con una propuesta para pensar cómo construir una gran nación desde la infancia
Sin embargo, la celebración encuentra al sector frente a un escenario complejo. La pérdida del poder adquisitivo, la necesidad de reducir gastos y las dificultades económicas modifican las decisiones de los asegurados, mientras las compañías buscan adaptarse a nuevas demandas y a los cambios tecnológicos.
Daniel Zeballos, productor asesor de seguros de Pergamino, está próximo a cumplir cuatro décadas de trayectoria y conoce de cerca las transformaciones de la actividad. Desde su experiencia, advierte sobre las dificultades para sostener las coberturas, la necesidad de fortalecer la confianza en las aseguradoras y la importancia de comprender que contratar un seguro no debería ser solamente una obligación, sino una forma de prevención.

Un mercado condicionado por la crisis
“Hoy la realidad del mercado asegurador argentino está pasando por una crisis como la está pasando el país”, sostuvo Zeballos al describir el panorama actual.
Según explicó, las dificultades económicas repercuten directamente en la posibilidad de contratar y mantener una póliza. Algunos clientes que contaban con coberturas amplias optan por franquicias más elevadas para reducir el costo mensual, mientras otros resignan prestaciones o buscan alternativas más económicas. En los casos más difíciles, incluso pueden dejar de estar asegurados.

Esta situación genera especial preocupación en el ámbito del tránsito, donde circular sin cobertura puede tener consecuencias económicas importantes tanto para el conductor como para terceros involucrados en un accidente.
El productor también puso el foco en la solvencia de las compañías. A su entender, el precio no debería ser el único criterio para elegir una póliza, ya que la verdadera utilidad del seguro se comprueba cuando ocurre un siniestro y el cliente necesita una respuesta.

Por eso, consideró indispensable fortalecer los controles y garantizar que las empresas que comercializan coberturas cuenten con capacidad para responder a las obligaciones asumidas.
La prevención, más allá de una obligación
Otro de los aspectos que Zeballos considera necesario revisar es la conciencia aseguradora. Desde su experiencia, muchas personas perciben la póliza como un gasto que deben afrontar para cumplir con una exigencia, en lugar de reconocerla como una herramienta para reducir el impacto económico de un imprevisto.


Como ejemplo, mencionó que los controles de tránsito suelen generar un aumento en la demanda de seguros para motocicletas. En esos casos, señaló, la contratación puede responder al temor de recibir una infracción y no necesariamente a una comprensión de los riesgos de circular sin protección.
Frente a esta realidad, propuso trabajar en la educación vial y aseguradora desde la infancia. “Hay que empezar en los colegios, con los niños. Son esponjas y transmisores”, afirmó.
Para el productor, la información debe acompañarse de controles efectivos y de una mayor responsabilidad individual. También resulta fundamental conocer las condiciones de cada póliza, incluidas sus exclusiones, porque no todas las situaciones están contempladas en una cobertura.
Aun en un contexto que definió como difícil, Zeballos mantiene una mirada esperanzada sobre el futuro de la actividad. “Vamos a salir. Yo tengo fe en que vamos a salir y que vamos a estar mejor”, expresó.


Más que autos y viviendas: una oferta que se diversifica
Aunque el seguro automotor continúa ocupando un lugar central, la oferta actual contempla una variedad de productos que responde a cambios en los hábitos de consumo, la tecnología y el valor de los bienes que las personas utilizan a diario.
Entre las alternativas disponibles se encuentran coberturas para teléfonos celulares, bicicletas, drones y monopatines eléctricos, además de seguros para el hogar, las mascotas y la vida. También existen propuestas específicas para automóviles híbridos y eléctricos, cuyas características técnicas plantean necesidades particulares de protección.
Esta diversidad permite evaluar riesgos que antes podían quedar fuera de las decisiones habituales de aseguramiento. Sin embargo, no todas las compañías ofrecen las mismas prestaciones y la denominación comercial de una póliza no garantiza que cualquier daño o robo esté cubierto.
Por eso, el asesoramiento resulta clave para identificar las necesidades de cada persona, comparar alternativas y conocer los límites, las franquicias y las exclusiones antes de contratar.

Celulares, bicicletas y nuevas tecnologías
Los teléfonos móviles representan una inversión importante y acompañan a las personas durante gran parte del día. Algunas pólizas ofrecen protección frente al robo o determinados daños accidentales, de acuerdo con las condiciones de cada producto.
Las bicicletas también ganaron espacio dentro del mercado asegurador, especialmente por el valor de ciertos modelos y su utilización como medio de transporte o herramienta deportiva. En tanto, los drones dieron lugar a coberturas específicas vinculadas con el uso de estos dispositivos.
A esa oferta se suman alternativas para monopatines eléctricos y otros vehículos de movilidad personal. En todos los casos, es importante verificar qué riesgos contempla el contrato y qué requisitos deben cumplirse para acceder a una eventual indemnización.
Los automóviles híbridos y eléctricos, por su parte, requieren prestar atención a componentes particulares, como las baterías. Por eso, antes de contratar, conviene consultar cómo responde la compañía ante daños que puedan afectar esos elementos.
La evolución del mercado demuestra que las necesidades de protección cambian junto con la tecnología y las formas de vida. El desafío consiste en que la variedad de productos se traduzca en coberturas comprensibles y adecuadas para cada usuario.
El hogar y las mascotas también necesitan protección
El seguro de hogar constituye otra alternativa que merece atención. Según el plan contratado, puede contemplar protección frente a incendios, determinados daños materiales y roturas de cristales, además de servicios de asistencia.
Algunas propuestas incorporan prestaciones relacionadas con las mascotas, como consultas veterinarias a distancia, determinados gastos de atención o servicios de guardería. Estas opciones dependen de las condiciones particulares de cada producto, sus topes y los requisitos establecidos por la aseguradora.
La recomendación es revisar qué servicios están incluidos, cuántas veces pueden utilizarse y qué situaciones quedan excluidas. En el caso de las consultas veterinarias virtuales, además, se debe tener presente que no reemplazan una evaluación presencial cuando el animal necesita atención clínica.

También existen coberturas específicas para robo de bienes dentro y fuera del hogar. No obstante, la protección de pertenencias personales en la vía pública no está incluida automáticamente en todas las pólizas, por lo que resulta fundamental conocer el alcance real del contrato.
El seguro de vida, una herramienta para la familia
Mientras muchas decisiones se concentran en proteger bienes materiales, el seguro de vida puede brindar un respaldo económico a los beneficiarios ante el fallecimiento del titular.
Algunos productos también incorporan coberturas adicionales para determinadas contingencias de salud, aunque las prestaciones, los requisitos y las exclusiones varían según el contrato.
La edad y el estado de salud pueden influir en las condiciones de contratación, por lo que informarse con anticipación permite conocer las alternativas disponibles y evaluar cuáles se ajustan a las necesidades familiares.
En este caso, como en los demás seguros, es importante comprender qué situaciones contempla la póliza, qué prestación ofrece y quiénes son los beneficiarios designados.
La tecnología transforma la actividad
La digitalización también modificó el trabajo cotidiano de las aseguradoras y los productores asesores. La documentación puede recibirse en formato electrónico, los pagos se realizan mediante distintos canales digitales y numerosas gestiones administrativas se resuelven sin necesidad de encuentros presenciales.
A su vez, algunas compañías incorporan herramientas de inteligencia artificial para agilizar procesos, como el análisis de fotografías y la gestión de denuncias de siniestros. El alcance de estas tecnologías depende de los sistemas implementados por cada empresa.
Pese a estos avances, el asesoramiento personalizado conserva su importancia. La posibilidad de contratar por internet facilita los trámites, pero no elimina la necesidad de comprender qué se está contratando y cómo responderá la compañía ante un imprevisto.
La fecha invita, así, a reconocer el trabajo de quienes forman parte del sector y a reflexionar sobre el valor de la prevención. Porque asegurar no consiste únicamente en contratar una póliza: también implica informarse, conocer los riesgos y elegir con responsabilidad la protección que mejor se adapte a cada necesidad.