


Centros de datos: la carrera que convirtió a la electricidad en el recurso más disputado de la industria tecnológica
Las grandes tecnológicas invertirán cientos de miles de millones de dólares este año. El límite ya no es el dinero ni los chips: es la red eléctrica.

La expansión de la inteligencia artificial desencadenó el mayor ciclo de inversión en infraestructura tecnológica de la historia reciente. Las cuatro principales operadoras de servicios en la nube proyectaron para este año desembolsos que superan ampliamente los registros previos, con un destino concreto: construir la capacidad de cómputo que los modelos de IA demandan.
El dato que define el momento, sin embargo, no es el monto sino la restricción. El cuello de botella del sector dejó de ser financiero para volverse energético.



Las mas leidas de Tendencias
Cinco años de lluvia en Pergamino: de la sequía del siglo al Súper Niño

El Papa vuelve a la Argentina: mapa, agenda y 39 años de espera

Crisis en Paraguay: intervinieron el mayor banco digital del país, hay ocho detenidos y la oposición pide juicio político a Peña

Salón de París 2026: el regreso del Citroën 2CV en versión eléctrica, un Alfa Romeo que anticipa el futuro y el desembarco chino

Nora Damianovich, de la reinvención al stand-up: “Armé una comunidad de amigas para las mujeres que no se animan a salir solas”

Las cifras de la inversión
Los números cambiaron de escala en apenas dos años. Las proyecciones para 2026 ubican el gasto conjunto de los grandes operadores de nube en un rango que va de los 630.000 a los 800.000 millones de dólares, según la consultora que se tome, frente a los 388.000 millones del año pasado.
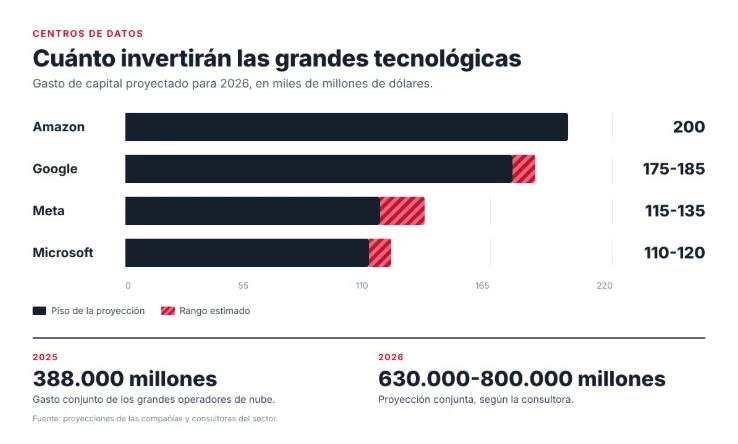
El desglose por compañía muestra la magnitud individual: Amazon proyectó unos 200.000 millones; Google, entre 175.000 y 185.000 millones; Meta, entre 115.000 y 135.000 millones; y Microsoft, entre 110.000 y 120.000 millones.

Capital Economics estima que ese gasto podría acercarse al billón de dólares durante 2027. Mirando más lejos, PwC proyecta una inversión global acumulada en centros de datos de hasta 31,6 billones de dólares entre 2026 y 2050, con Estados Unidos concentrando el 48% del total.
La electricidad, el verdadero límite
Ese caudal de capital choca contra una barrera física. Gartner estima que el consumo eléctrico global de los centros de datos alcanzará los 565 teravatios-hora este año, un 26,4% más que los 447 del año pasado. Para 2027 proyecta 702 teravatios-hora.

La aceleración tiene un responsable identificado: los servidores optimizados para inteligencia artificial, que hoy explican alrededor del 31% de ese consumo. Gartner calcula que en 2027 superarán por primera vez a los servidores convencionales.
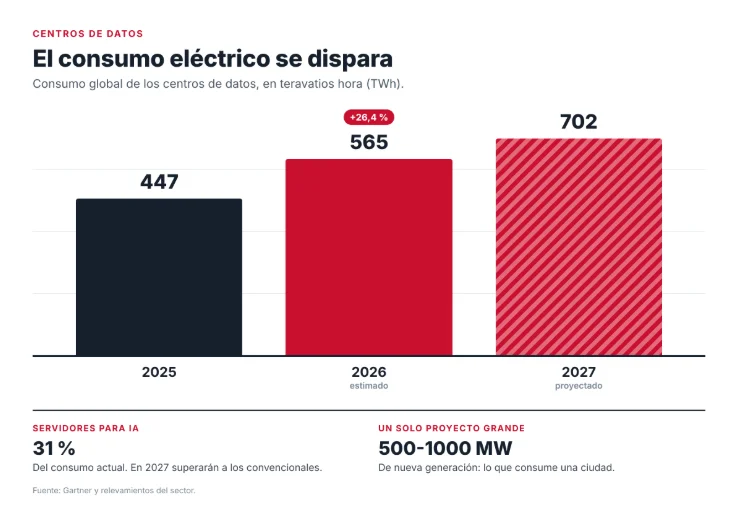
La comparación que mejor dimensiona el problema es de escala urbana: un solo proyecto grande de centro de datos puede requerir entre 500 y 1.000 megavatios de nueva capacidad de generación, el equivalente a abastecer una ciudad.

Y el impacto ya es visible en el terreno. Según los relevamientos del sector, a comienzos de este año había más de 75 proyectos bloqueados, por un valor cercano a los 130.000 millones de dólares, trabados por falta de acceso a suministro eléctrico.
“Traé tu propia energía”
Frente a esa restricción, las compañías adoptaron una estrategia que hasta hace poco parecía impensada: asegurarse su propia generación.


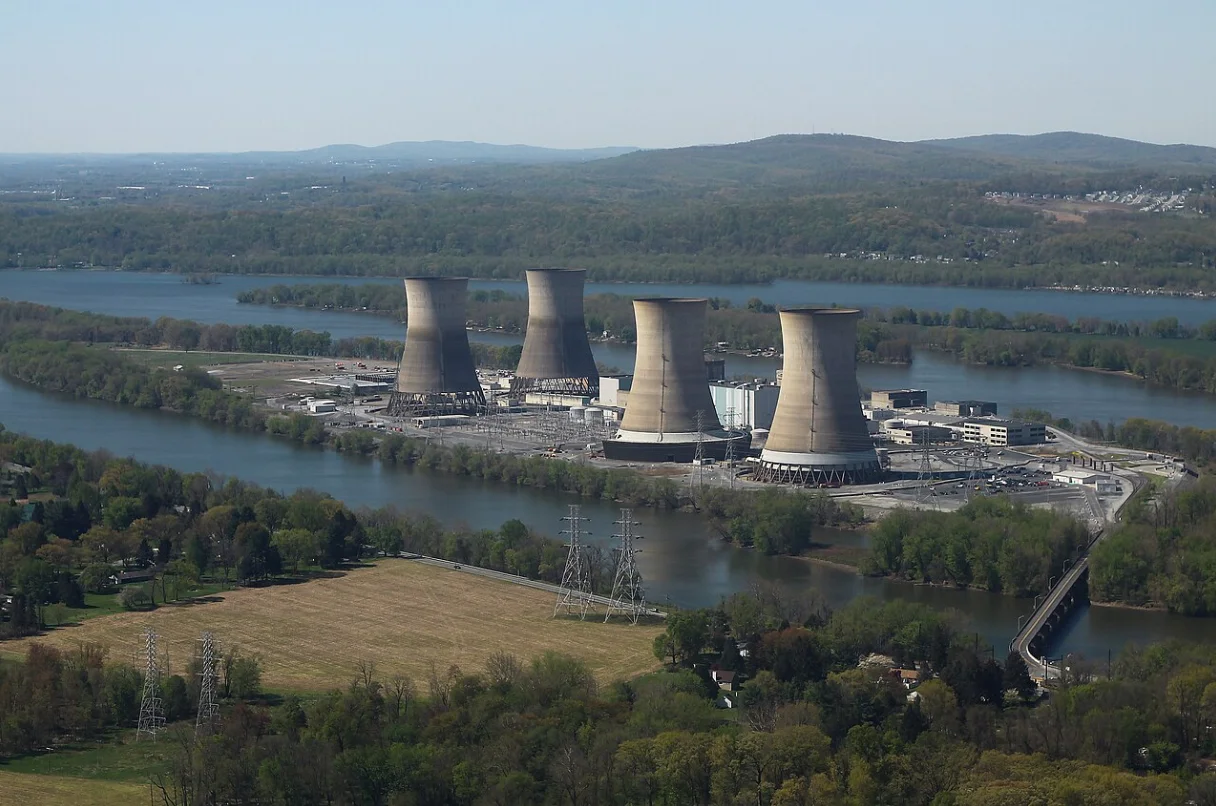
Microsoft firmó un acuerdo a veinte años para reactivar un reactor nuclear en Pensilvania. Google cerró operaciones por miles de millones con desarrolladores de energía. La modalidad se extendió al punto de recibir un nombre propio en la jerga del sector: bring your own power, traé tu propia energía.

El cálculo detrás es simple. Los plazos para conectarse a la red eléctrica se extienden por años en varios mercados, mientras que la demanda de cómputo crece por trimestres. Quien resuelve la energía, construye; quien no, espera.
Dónde se va el dinero
La composición del gasto también se transformó. El hardware de procesamiento y los equipos de telecomunicaciones representan hoy alrededor del 70% de la inversión y, según las proyecciones de PwC, llegarán al 93% hacia 2050, dejando un margen residual para la obra civil.
Esa concentración tiene una consecuencia poco discutida: los activos pierden valor rápido. Un edificio dura décadas; una generación de aceleradores de IA queda desactualizada en pocos años. El ciclo de reposición es considerablemente más corto que el de cualquier infraestructura industrial tradicional.


A eso se suma el costo de la densidad. Un rack moderno de aceleradores concentra miles de chips, cada uno consumiendo entre 400 y 500 vatios, lo que vuelve insuficiente la refrigeración por aire y obliga a sistemas de refrigeración líquida.
Las señales de cautela
El entusiasmo convive con advertencias. Distintos análisis plantean el riesgo de una burbuja de inversión y de un exceso de capacidad: la posibilidad de que la infraestructura construida supere a la demanda real de servicios de inteligencia artificial.

Hay además una tensión creciente en el plano local. La instalación de centros de datos genera resistencia en comunidades que ven presionados sus recursos —energía, agua, suelo— sin una contrapartida proporcional en empleo, dado que estas instalaciones requieren pocos trabajadores una vez operativas. Analistas consultados en los últimos días advirtieron que los cambios políticos en torno a estos proyectos podrían frenar la inversión y afectar el crecimiento económico en Estados Unidos.
Por qué importa acá
La discusión no es ajena a la Argentina. El país aparece en los planes de varios desarrolladores internacionales que evalúan la Patagonia como ubicación, por una combinación de factores: clima frío que reduce costos de refrigeración, disponibilidad de gas y de fuentes renovables, y territorio con baja densidad poblacional.


Esos proyectos enfrentan los mismos condicionantes que en el resto del mundo —infraestructura eléctrica, conectividad de fibra óptica, financiamiento— con el agregado de la incertidumbre regulatoria local.
Lo que la carrera global deja claro es que la variable decisiva ya no es tecnológica. En un sector donde el capital abunda y los chips se consiguen, lo escaso es la energía. Y eso convierte a cualquier territorio con capacidad de generación en un actor con algo para negociar.