


Ventas de 0 kilómetro: el 50% es por financiación
El último informe de Acara habla de una leve alza para la compra de autos nuevos, a pesar de la caída de más de 14% en el año.
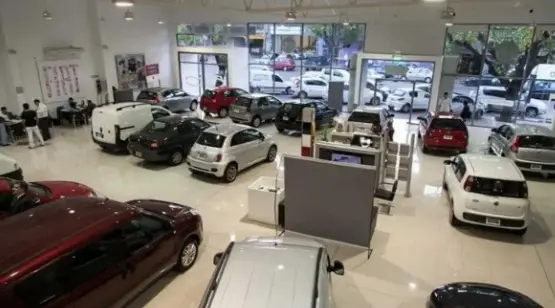
La falta de financiamiento accesible continúa siendo uno de los principales frenos para la reactivación del mercado automotor argentino, impulsada por tasas de interés que no terminan de ceder. Pero frente a este escenario, las terminales automotrices optaron por subsidiar tasas de su propio bolsillo, mientras que varios bancos salieron a competir con líneas a tasa 0% o ajustables por UVA.
En este contexto, el Informe sobre Financiamiento de la Asociación de Concesionarios de Automotores de la República Argentina (Acara) correspondiente a agosto refleja un escenario dispar: un leve repunto en el financiamiento de los 0 KM frente a una contracción en el mercado de usados.



Las mas leidas de Sociedad
Murió Hugo Gatti, histórico arquero de Boca y récord del fútbol argentino

Tres estudiantes de arquitectura representarán a Argentina en un importante concurso internacional en Serbia

Defensa Civil recorre instituciones capacitando en RCP

Emotiva vigilia por Malvinas en San Andrés de Giles

DON MARIO desplegó su propuesta innovadora para sembrar evolución en el campo argentino

El mercado de créditos prendarios cerró agosto con 32.886 operaciones inscriptas, lo que representa un modesto avance del 0,9% respecto de julio, aunque marca una caída del 16,6% en la comparación interanual. Con este volumen, la penetración general del crédito sobre el total de transacciones del sector se ubicó en el 16,4%. Al analizar el desempeño por segmento, el comportamiento fue dispar: las unidades 0 km registraron una leve suba mensual del +0,4%, alcanzando a financiar el 49,9% de los patentamientos del mes. Mientras, los vehículos usados sufrieron una caída del -3,5% en comparación con julio.
En la distribución total del mes, los 0 KM explicaron el 68,2% de las prendas frente al 31,8% de los usados. Esta brecha se consolida en el acumulado anual, donde las unidades a estrenar dominan con el 70,6% del mercado prendario frente al 29,4% de las transferencias de usados.

0 KM: las financieras de marca le ganan terreno a los bancos
El financiamiento para vehículos 0 KM sumó 22.439 operaciones en agosto (+0,4% intermensual y -14,2% interanual). La penetración del crédito sobre las ventas totales rozó la mitad del mercado, posicionándose en el 49,9% de los patentamientos.

En el acumulado del año, la estructura de financiamiento para vehículos nuevos muestra liderazgos claros: Financieras de marca: se consolidan como el canal principal con el 43,1% del total.
Planes de ahorro: ocupan el segundo lugar con el 41%.



Bancos: quedan rezagados en el tercer puesto con solo un 13,5%.
En el desglose por marcas, Peugeot (73%), Citroën (71%) y Fiat (70%) encabezaron el ranking con la mayor proporción de patentamientos financiados. La mayoría de las automotrices incrementó la penetración del crédito respecto a 2025, con subas destacadas en Nissan (+12 p.p.), Ford (+9 p.p.) y Peugeot/Toyota (+8 p.p.). En la vereda opuesta, Chery mostró un fuerte retroceso, pasando del 40% al 22% de sus ventas financiadas.



En los usados, cae la participación bancaria y ganan peso las alternativas no tradicionales
El crédito prendario para autos usados registró 10.447 operaciones en agosto, retrocediendo tanto en la comparación mensual (-3,5%) como en la interanual (-21,4%). Este resultado interrumpe la senda de recuperación que el sector había mostrado a partir de junio.
La penetración del financiamiento sobre el total de transferencias se ubicó en un acotado 6,7%.
Más allá del volumen, el dato más relevante en el segmento de usados es el cambio estructural en el perfil de los acreedores durante 2026:


Bancos: Perdieron drásticamente su rol protagónico, pasando de explicar el 61,5% del mercado en 2025 al 34,9% en 2026.
Financieras independientes: Crecieron del 13,3% al 22,9%.
Financieras de marca: Subieron del 10,5% al 14,9%.
Otros canales no bancarios: Incrementaron su cuota del 7,4% al 16,8%.

Este reordenamiento confirma que, ante el encarecimiento y la menor oferta del crédito bancario tradicional, compradores y vendedores de autos usados buscan refugio en vías alternativas de financiamiento.